

A manutenção da taxa Selic em 13,75% ao ano reforça um cenário que exige atenção de empresários e gestores. Embora a taxa tenha interrompido sua trajetória de queda, seus efeitos continuam presentes no consumo, nos investimentos, no crédito e nos resultados das empresas.
A política monetária restritiva busca controlar a inflação. Na prática, juros elevados encarecem o dinheiro e levam consumidores e empresas a adiar decisões de compra e investimento. E esses efeitos não são imediatos: mesmo quando os juros começam a cair, famílias e empresas continuam sentindo as consequências de um período prolongado de crédito caro.
O impacto dos juros vai muito além das vendas. Para as empresas, o custo da dívida pressiona o resultado financeiro, o capital de giro fica mais caro, os estoques consomem mais recursos e novos investimentos exigem análises mais criteriosas. Com juros altos, o retorno exigido pelos investidores aumenta e o valuation das empresas é pressionado.
Crescer em faturamento não significa crescer em resultado. Uma empresa pode vender mais e, ao mesmo tempo, consumir mais capital de giro, endividar-se e perder rentabilidade.
Mais importante do que vender mais é vender melhor. Acredito que o principal aprendizado desse cenário é rever a forma como avaliamos o crescimento. Durante muito tempo, aumentar o volume de vendas foi a prioridade das organizações. Com juros elevados e crédito restrito, essa estratégia precisa vir acompanhada de uma análise cuidadosa da rentabilidade.
Não basta vender mais se, para isso, precisamos ampliar estoques, comprometer margens ou aumentar o endividamento. Precisamos melhorar a precificação, reduzir desperdícios, aumentar a produtividade e usar o capital de forma mais eficiente. Isso não significa abandonar o crescimento, mas buscar um modelo em que cada decisão comercial contribua efetivamente para o resultado.
O planejamento estratégico precisa acompanhar a realidade econômica. A Selic não pode ser tratada apenas como um indicador do departamento financeiro. Projeções de vendas, investimentos, custo da dívida, capital de giro e fluxo de caixa devem considerar diferentes cenários. Considero fundamental adotar premissas realistas, acompanhar indicadores com maior frequência e manter flexibilidade para ajustar estratégias. Gestão de estoques, despesas, margens e endividamento deixa de ser apenas eficiência e passa a ser condição de sustentabilidade.
O verdadeiro desafio é gerar valor. Crescimento, isoladamente, não pode ser sinônimo de sucesso. É preciso avaliar quanto capital sustenta esse crescimento, qual resultado está sendo gerado e quanto dele se transforma em caixa. Empresas que equilibram crescimento, rentabilidade e liquidez estarão mais preparadas para a instabilidade e para as oportunidades que virão.
A Selic pode ficar parada, mas seus efeitos continuam avançando pela economia. Mais importante do que esperar a queda dos juros é preparar nossas empresas para continuar competitivas e financeiramente saudáveis enquanto eles permanecem elevados. O futuro dos negócios não dependerá apenas da velocidade de crescimento, mas da qualidade das decisões que tomamos hoje.
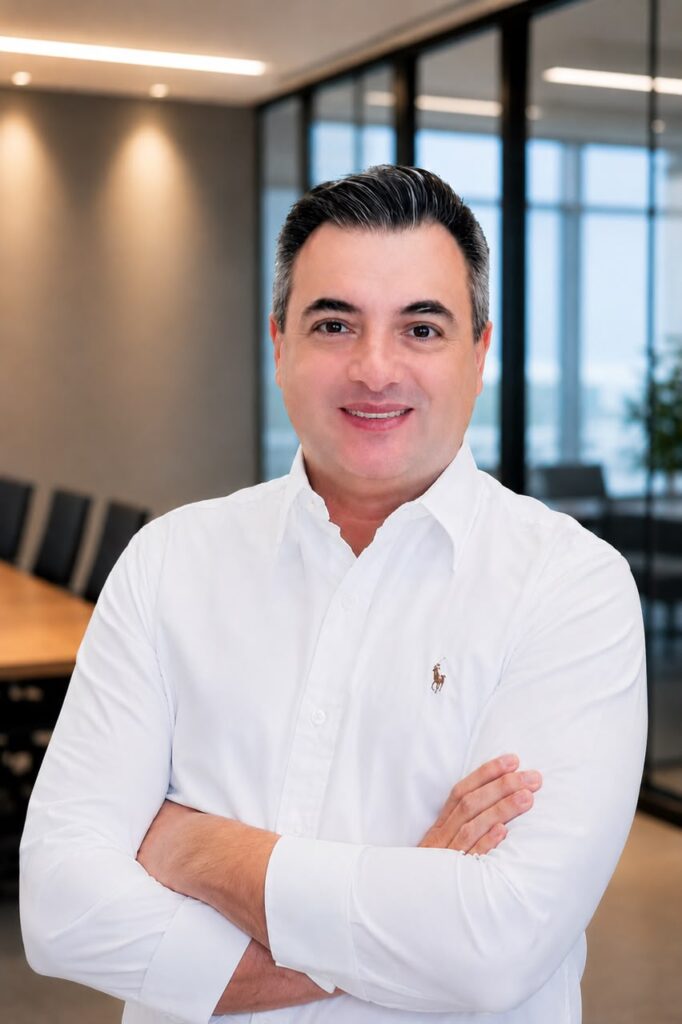
Fabiano Pedrassan, mestre em Finanças e Administração, Engenheiro, com especialização em Estratégia e Economia Internacional.